Domain atvv.de kaufen?
Wir ziehen mit dem Projekt
atvv.de um.
Sind Sie am Kauf der Domain
atvv.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain atvv.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **


Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
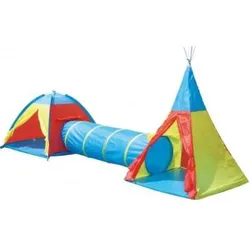
Outdoor Active Abenteuer Zelt SetOutdoor active Abenteuer Zelt-Set. Aus 170T Polyester mit Fiberglasgestänge und stabilem Boden. Im farbenfrohen Design. Set bestehend aus Iglu-Zelt, Indianer-Zelt und Verbindungstunnel. Maße: Iglu-Zelt 116 x 116 x 84 cm Maße: Indianer-Zelt 100 x 100 x 142 cm Tunnel: Länge 180 cm und Durchmesser 47 cm49,99 €*Versand: 7,00 €Sichere Weiterleitung zum Anbieter
-
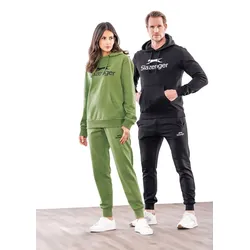
SLAZENGER Sport-/Freizeit-HoodieSlazenger Sport-/Freizeit-Hoodie für Damen und Herren Mit Kaputze und Kangaroo-Bauchtasche Material 60% Baumwolle 40% PolysterGrößen M-XXLAusführungen Oliv Schwarz Lieferumfang 1x Slazenger Sport-/Freizeit-Hoodie12,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
Wie funktioniert Franchise und Selbstbehalt?
Franchise und Selbstbehalt sind Begriffe, die im Versicherungswesen verwendet werden. Die Franchise ist der Betrag, den der Versicherte selbst zahlen muss, bevor die Versicherung in Kraft tritt. Je höher die Franchise, desto niedriger sind in der Regel die Versicherungsprämien. Der Selbstbehalt hingegen ist der Betrag, den der Versicherte bei jeder Schadensmeldung selbst tragen muss, bevor die Versicherung den Rest übernimmt. Beide Konzepte dienen dazu, die Kosten für die Versicherung zu senken und die Eigenverantwortung der Versicherten zu fördern. Es ist wichtig, die Bedingungen und Höhe von Franchise und Selbstbehalt bei der Auswahl einer Versicherung zu berücksichtigen. **
Wann wird der Selbstbehalt erhöht?
Der Selbstbehalt wird in der Regel einmal jährlich überprüft und angepasst. Die genaue Zeitpunkt der Erhöhung kann je nach Versicherungsgesellschaft variieren. In der Regel erfolgt die Anpassung zum Beginn eines neuen Versicherungsjahres. Die Erhöhung des Selbstbehalts kann aufgrund steigender Gesundheitskosten oder anderer wirtschaftlicher Faktoren erfolgen. Es ist wichtig, regelmäßig die Vertragsbedingungen der eigenen Krankenversicherung zu überprüfen, um über Änderungen informiert zu sein. **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Mattel CDL45 - Hot Wheels - Trackset Mega-Crash Superbahn – Adrenalin pur! (1 Fahrzeug enthalten)Die Autos rasen um den Track ... wann der Crash kommt, kann keiner vorhersehen! Das Trackset Mega-Crash Superbahn von Hot Wheels liefert riesigen Spielspaß mit ultimativ verstärkter Track-Action. Kinder können ihre Fahrzeuge in den Starter stellen, damit si66,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Outdoor Active Abenteuer Zelt SetOutdoor active Abenteuer Zelt-Set. Aus 170T Polyester mit Fiberglasgestänge und stabilem Boden. Im farbenfrohen Design. Set bestehend aus Iglu-Zelt, Indianer-Zelt und Verbindungstunnel. Maße: Iglu-Zelt 116 x 116 x 84 cm Maße: Indianer-Zelt 100 x 100 x 142 cm Tunnel: Länge 180 cm und Durchmesser 47 cm49,99 €*Versand: 7,00 €Sichere Weiterleitung zum Anbieter
-
SLAZENGER Sport-/Freizeit-HoodieSlazenger Sport-/Freizeit-Hoodie für Damen und Herren Mit Kaputze und Kangaroo-Bauchtasche Material 60% Baumwolle 40% PolysterGrößen M-XXLAusführungen Oliv Schwarz Lieferumfang 1x Slazenger Sport-/Freizeit-Hoodie12,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Helfrich, Verena: Outdoor-Abenteuer mit HundOutdoor-Abenteuer mit Hund , Geländespiele, Geocaching, Krimiwanderungen & Co. , Wasserpumpen > Motorkühlung , Erscheinungsjahr: 201905, Produktform: Kartoniert, Autoren: Helfrich, Verena, Seitenzahl/Blattzahl: 142, Keyword: Abenteuer mit Hund; Abwechslung für den Hund; Achtsamkeitsübung für den Hund; Aktiv mit dem Hund; Aktivitäten beim Spaziergang; Aktivitäten mit Hund; Aufmerksamkeitsspiele mit Hund; Campen mit Hund; Dogtrekking; Entspannung mit Hund; Fotosafari mit Hund; Geländespiele mit Hund; Geocaching mit Hund; Hindernisläufe mit Hund; Krimiwanderung mit Hund; Letterboxing mit Hund; Nasenarbeit; Outdoor-Abenteuer mit Hund starten; Stand Up Paddeling mit Hund; Wander-Abenteuer mit Hund; Wandern mit Hund; aktiv sein mit Hund; draußen mit Hund; entspannen mit Hund; im Urlaub mit Hund; mit Hund unterwegs, Fachschema: Hund / Aufzucht, Erziehung, Pflege, Warengruppe: HC/Tiere/Jagen/Angeln, Fachkategorie: Hundeerziehung, Hundetraining, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller Rüschlikon, Verlag: Müller Rüschlikon, Verlag: Müller Rüschlikon, Länge: 238, Breite: 169, Höhe: 12, Gewicht: 419, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Wie funktioniert Franchise und Selbstbehalt?
Franchise und Selbstbehalt sind Begriffe, die im Versicherungswesen verwendet werden. Die Franchise ist der Betrag, den der Versicherte selbst zahlen muss, bevor die Versicherung in Kraft tritt. Je höher die Franchise, desto niedriger sind in der Regel die Versicherungsprämien. Der Selbstbehalt hingegen ist der Betrag, den der Versicherte bei jeder Schadensmeldung selbst tragen muss, bevor die Versicherung den Rest übernimmt. Beide Konzepte dienen dazu, die Kosten für die Versicherung zu senken und die Eigenverantwortung der Versicherten zu fördern. Es ist wichtig, die Bedingungen und Höhe von Franchise und Selbstbehalt bei der Auswahl einer Versicherung zu berücksichtigen. **
-
Wann wird der Selbstbehalt erhöht?
Der Selbstbehalt wird in der Regel einmal jährlich überprüft und angepasst. Die genaue Zeitpunkt der Erhöhung kann je nach Versicherungsgesellschaft variieren. In der Regel erfolgt die Anpassung zum Beginn eines neuen Versicherungsjahres. Die Erhöhung des Selbstbehalts kann aufgrund steigender Gesundheitskosten oder anderer wirtschaftlicher Faktoren erfolgen. Es ist wichtig, regelmäßig die Vertragsbedingungen der eigenen Krankenversicherung zu überprüfen, um über Änderungen informiert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.